Les tourments de l’expert en évaluation face à un événement heureux
Une boulangerie industrielle qui exploite six points de vente à Paris se plaint auprès de son bailleur d’avoir été contrainte de fermer l’un d’eux du fait de la non-conformité des lieux loués. Quelques mois après, elle a eu l’opportunité d’ouvrir un nouveau point de vente en banlieue, très profitable, de telle sorte que ses bénéfices dépassent finalement ceux qu’elle réalisait avant la fermeture. Elle n’aurait donc aucune raison de se plaindre puisqu’elle se porte mieux qu’avant.
Une entreprise a été cédée avec une garantie d’actif net. De nombreuses créances clients n’ont jamais pu être recouvrées et le repreneur s’en plaint. Des pertes importantes sur créances irrécouvrables ont été comptabilisées l’année suivant la cession. Mais le cédant fait observer que la provision pour litige qui figurait au bilan de cession a été annulée l’année suivante, car la société a obtenu contre toute attente une décision favorable en Justice.
L’événement heureux ne se traite pas de la même façon selon la nature du litige, et il peut devenir une source de tourments pour l’expert.
Dans le premier exemple, la boulangerie doit être replacée dans la situation dans laquelle elle aurait dû se trouver sans la fermeture du point de vente. C’est le principe général de l’indemnisation d’un préjudice. Le bailleur doit réparer le préjudice, tout le préjudice et rien que le préjudice.
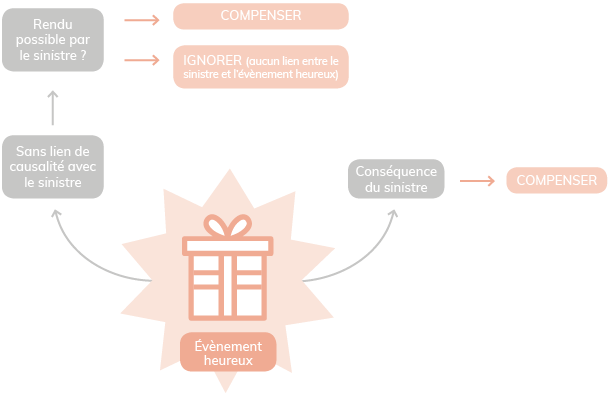
Deux cas sont possibles pour traiter l’événement heureux :
- Cas 1 : S’il n’y a aucun lien entre la non-conformité du local commercial à Paris et l’ouverture d’un autre en banlieue, cet événement heureux doit être ignoré car la victime en aurait bénéficié dans tous les cas. Elle sera indemnisée à hauteur des gains manqués engendrés par la fermeture du point de vente.
- Cas 1 : S’il n’y a aucun lien entre la non-conformité du local commercial à Paris et l’ouverture d’un autre en banlieue, cet événement heureux doit être ignoré car la victime en aurait bénéficié dans tous les cas. Elle sera indemnisée à hauteur des gains manqués engendrés par la fermeture du point de vente.
Il convient alors de comparer la situation contrefactuelle (ou situation imaginaire sans sinistre) qui aurait été celle la victime exploitant le premier point de vente dans des conditions normales, avec la situation réelle, dans laquelle elle exploite le nouveau point de vente ouvert en remplacement.
Le préjudice économique correspond à l’écart de flux financiers dans les deux scenarios. La comparaison des deux scenarios devra bien sûr prendre en compte les dépenses engagées pour la création de la nouvelle boutique.
Si dans la situation contrefactuelle, on considère que la boulangerie aurait exploité sept points de vente, c’est à dire les six points de vente historiques plus le nouveau ouvert en banlieue, alors cet événement heureux est sans impact. Il est ignoré et ne vient pas compenser les conséquences négatives de la fermeture.
Un débat va alors vraisemblablement s’ouvrir. La victime fera valoir que dans tous les cas, elle aurait ouvert cette nouvelle boutique car c’était depuis longtemps dans sa stratégie de s’implanter à l’extérieur de Paris, alors que la partie défenderesse soutiendra qu’elle n’en aurait jamais eu les moyens eu égard à sa capacité de production, les fours étant exploités en capacité maximale de production avec six points de vente. L’expert devra donc trancher la question et étudier si la boulangerie aurait eu la possibilité matérielle de passer de six à sept points de vente. Il devra éventuellement déterminer aussi si elle aurait eu les moyens de financer le coût des investissements nécessaires.
En résumé :
Dans le second exemple d’une cession de société, il s’agit de déterminer les sommes dues au repreneur au titre d’une garantie d’actif net.
Les créances irrécouvrables engendrent une perte, et l’issue favorable du litige engendre un produit. Cet événement heureux vient compenser mécaniquement dans les livres de la société l’impact négatif des pertes sur créances.
Les créances figuraient à l’actif des comptes garantis, leur risque de perte a été sous-estimé dans les comptes et de ce fait, leur perte entre dans le champ de la garantie. Le litige est né antérieurement à la cession, le risque était surestimé dans les comptes garantis, de la même façon, la reprise de provision entre dans le champ de la garantie.
Peu importe ici de savoir pourquoi les risques n’ont pas été correctement évalués dans les comptes, on doit compenser ici les écarts.
Les choses ne sont pas toujours si simples. Le fait générateur des événements, positifs ou négatifs, doit être antérieur à la clôture des comptes garantis.
Si un terrain vague, figurant à l’actif du bilan de la société cédée pour un euro est cédé par le repreneur avec une plus-value importante, cet événement heureux doit être ignoré car même si le terrain était bien inscrit à l’actif dans les comptes garantis, la plus- value a été réalisée après la clôture des comptes.
Les règles comptables imposent d’inscrire à l’actif le terrain à sa valeur historique et les comptes garantis ne pouvaient pas faire apparaître la plus-value latente. Il n’y a donc pas lieu de les corriger.
Conclusion :
Le traitement de l’événement heureux diffère selon la nature du contentieux. En approche indemnitaire, l’expert doit rechercher avant toute chose le lien éventuel entre l’événement et le sinistre.
- L’événement est ignoré si et seulement si il n’y a strictement aucun lien avec le sinistre. L’expert s’assure in concreto que cet événement heureux est survenu indépendamment du sinistre.
- Il vient diminuer l’indemnité versée à la victime s’il existe un lien avec le sinistre.
En matière de garantie d’actif net, les effets positifs d’un événement heureux sont systématiquement compensés avec les ajustements négatifs, dès lors que le fait générateur est antérieur à la clôture des comptes garantis.